Domain bodengutachten24.de kaufen?
Wir ziehen mit dem Projekt
bodengutachten24.de um.
Sind Sie am Kauf der Domain
bodengutachten24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodengutachten24.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
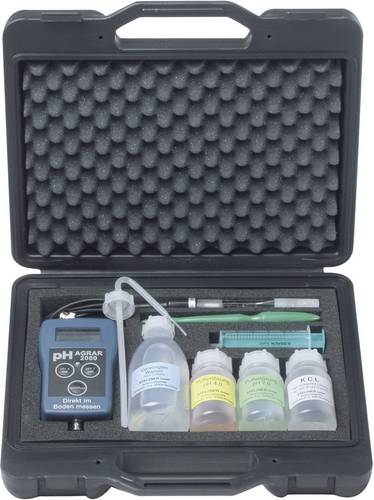
Stelzner 3002 Bodenanalyse-Set pH-WertDas pH AGRAR 2000 ist ein wichtiges Hilfsmittel zur Kontrolle der des pH-Wertes in Substraten, Böden und Lösungen. Für das optimale Pflanzenwachstum ist die Einhaltung des pflanzenspezifischen pH-Wertbereiches notwendig. Abweichende pH-Werte können die Aufnahme von einzelnen Hauptnährstoffen und Spurenelementen stören. Die genauen pflanzenspezifischen pH-Wertoptima sind ausführlich im mitgelieferten technischen Handbuch beschrieben. Das pH AGRAR 2000 wird eingesetzt zur Direktmessung im Bestand während der Kultur oder auch zur Überprüfung von Substraten, Düngelösungen oder auch der Wasserqualität.468,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
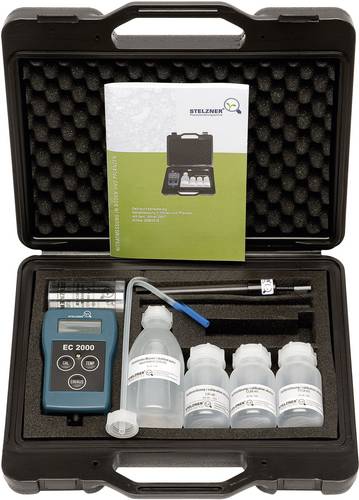
Stelzner EC 2000 Bodenanalyse-Set LeitfähigkeitLeitfähigkeitsmessgerät mit Kohle-Leitfähigkeitselektrode (20 mS/cm) oder Glas/Platin-Leitfähigkeitselektrode (20 und 200 mS/cm, Autorange) für die Messung in Lösungen. Mit umfangreichem Tabellenwerk für die Pflanzenernährung. Einsatzgebiete: Gartenbau. Hier wird die Leitfähigkeit auch als EC-Wert bezeichnet. Der EC-Wert ist ein Maß für die Menge an gelösten Salzen und wird meist angegeben in mS/cm. Seinen Einsatz findet der EC 2000 in allen Kulturbereichen und Bewässerungssystemen, von der erdelosen Kultur über den klassischen Zierpflanzenbau bis hin zur Substratproduktion. Mit seiner Hilfe lassen sich Stamm- und Nährlösungen bei der Düngung oder die Salzgehalte in Substratmischungen kontrollieren.498,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT PH-212 Bodenanalyse-Set pH-WertDas PH-212 ist ein Messgerät zur Bestimmung des pH-Wertes von Pflanzböden und anderen weichplastigen Medien. Es lässt sich mit diesem Messerät auf einfache Art und Weise feststellen, wie sauer oder basisch die zu messenden Medien sind. Die hochgenaue pH-Elektrode ist mit einem speziellen Epoxy-Körper ummantelt, welcher die Elektrode extrem robust macht. Das Gerät ist durch die Zwei-Punkt-Kalibrierung und automatische Temperaturkompensation sehr genau. Die Anzeigeeinheit ist spritzwassergeschützt und daher ideal für den Anwendungszweck in Gärtnereien, Laboren und im privaten Haushalt usw. geeignet.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basetech BT-235PT Bodenanalyse-Set Pflanzen-FeuchtewächterDer Feuchtewächter wird einfach in das Erdreich von Pflanzen gesteckt und zeigt den Feuchteindex über eine Skala von 1 - 7 an. Eine beiliegende Vergleichstabelle gibt den für Ihre Pflanze idealen Feuchtebereich an. So haben Sie immer den besten Überblick über den Wasserbedarf ihrer Topfpflanzen.7,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
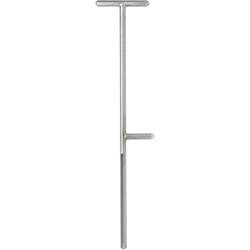
Stelzner 5006 Bodenanalysegerät BodenbeschaffenheitBodenprobennehmer für den Einsatz bei bodenkundlichen und geomorphologischen Untersuchungen im Zierpflanzenbau und in Freiflächen. Der Bodenprobennehmer dient dazu, Bodenproben zur Bestimmung von Bodentypen und Nährstoffgehalt aus dem oberflächennahen Grund zu entnehmen. Der Bodenprobennehmer ist aus Edelstahl gefertigt und ist im Bereich des Griffes und der Fußraste aus Vollmaterial.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
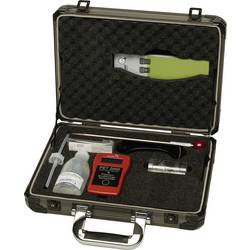
Stelzner 1100 Bodenanalyse-Set DüngungDer Aktivitätsmesser PET 2000 misst die der Pflanze zur Verfügung stehenden gelösten Nährsalze und somit deren „Aktivität“ im Wurzelbereich. Die Messung schafft einen Überblick über den Ernährungszustand von Boden oder Substrat. Die Anzeige erfolgt in g/l (d.h. g Salz pro Liter Substrat). Die Auswertung der gemessenen Salzgehalte erfolgt mit Hilfe des beigefügten Technischen Handbuches. Im Gartenbau, in der Baumschule, im Landschaftsbau, im öffentlichen Grün, in der Forst- und Landwirtschaft sowie bei Sonderkulturen dient dieses Gerät zur Sicherstellung und Prüfung bereits durchgeführter oder geplanter Düngemaßnahmen. Der PET 2000 schafft die beste Voraussetzung für einen optimalen Kulturerfolg.475,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelzner 3002 Bodenanalyse-Set pH-WertDas pH AGRAR 2000 ist ein wichtiges Hilfsmittel zur Kontrolle der des pH-Wertes in Substraten, Böden und Lösungen. Für das optimale Pflanzenwachstum ist die Einhaltung des pflanzenspezifischen pH-Wertbereiches notwendig. Abweichende pH-Werte können die Aufnahme von einzelnen Hauptnährstoffen und Spurenelementen stören. Die genauen pflanzenspezifischen pH-Wertoptima sind ausführlich im mitgelieferten technischen Handbuch beschrieben. Das pH AGRAR 2000 wird eingesetzt zur Direktmessung im Bestand während der Kultur oder auch zur Überprüfung von Substraten, Düngelösungen oder auch der Wasserqualität.468,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelzner EC 2000 Bodenanalyse-Set LeitfähigkeitLeitfähigkeitsmessgerät mit Kohle-Leitfähigkeitselektrode (20 mS/cm) oder Glas/Platin-Leitfähigkeitselektrode (20 und 200 mS/cm, Autorange) für die Messung in Lösungen. Mit umfangreichem Tabellenwerk für die Pflanzenernährung. Einsatzgebiete: Gartenbau. Hier wird die Leitfähigkeit auch als EC-Wert bezeichnet. Der EC-Wert ist ein Maß für die Menge an gelösten Salzen und wird meist angegeben in mS/cm. Seinen Einsatz findet der EC 2000 in allen Kulturbereichen und Bewässerungssystemen, von der erdelosen Kultur über den klassischen Zierpflanzenbau bis hin zur Substratproduktion. Mit seiner Hilfe lassen sich Stamm- und Nährlösungen bei der Düngung oder die Salzgehalte in Substratmischungen kontrollieren.498,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
VOLTCRAFT PH-212 Bodenanalyse-Set pH-WertDas PH-212 ist ein Messgerät zur Bestimmung des pH-Wertes von Pflanzböden und anderen weichplastigen Medien. Es lässt sich mit diesem Messerät auf einfache Art und Weise feststellen, wie sauer oder basisch die zu messenden Medien sind. Die hochgenaue pH-Elektrode ist mit einem speziellen Epoxy-Körper ummantelt, welcher die Elektrode extrem robust macht. Das Gerät ist durch die Zwei-Punkt-Kalibrierung und automatische Temperaturkompensation sehr genau. Die Anzeigeeinheit ist spritzwassergeschützt und daher ideal für den Anwendungszweck in Gärtnereien, Laboren und im privaten Haushalt usw. geeignet.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basetech BT-235PT Bodenanalyse-Set Pflanzen-FeuchtewächterDer Feuchtewächter wird einfach in das Erdreich von Pflanzen gesteckt und zeigt den Feuchteindex über eine Skala von 1 - 7 an. Eine beiliegende Vergleichstabelle gibt den für Ihre Pflanze idealen Feuchtebereich an. So haben Sie immer den besten Überblick über den Wasserbedarf ihrer Topfpflanzen.7,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Salzgeber, Joseph: Familienpsychologische GutachtenFamilienpsychologische Gutachten , Rechtliche Vorgaben und sachverständiges Vorgehen , Reflektoren > Beleuchtung , Auflage: 8., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240809, Produktform: Leinen, Titel der Reihe: Beck Familienrecht##, Autoren: Salzgeber, Joseph, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 1224, Keyword: Diagnose; Diagnostisches Verfahren; Diagnostisches Vorgehen; Familienpsychologie; Sachverständiger; Sorgerecht; Umgangsrecht, Fachschema: Familienrecht~Gutachten / Recht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1224 Blätter, Länge: 240, Breite: 170, Höhe: 51, Gewicht: 1604, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.